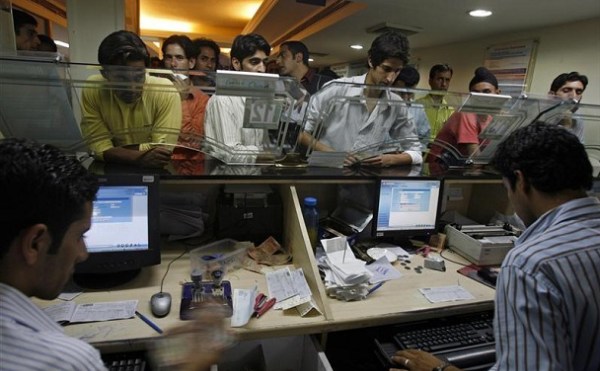
অর্থনৈতিক প্রতিবেদক ● শেয়ারবাজারে তালিকাভুক্ত ১১টি বাণিজ্যিক ব্যাংকে নগদ অর্থ সঙ্কট দেখা দিয়েছে। এগুলো হচ্ছে- ব্যাংক এশিয়া, যমুনা ব্যাংক, শাহজালাল ইসলামী ব্যাংক, ট্রাস্ট ব্যাংক, এবি ব্যাংক, সিটি ব্যাংক, মিউচ্যুয়াল ট্রাস্ট ব্যাংক, ঢাকা ব্যাংক, ইসলামী ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক ও সাউথ ইস্ট ব্যাংক। প্রতিষ্ঠানগুলোর সর্বশেষ প্রকাশিত আর্থিক প্রতিবেদন বিশ্লেষণ করে এ তথ্য পাওয়া গেছে। চলতি বছরের জানুয়ারি-জুন সময়ের আর্থিক প্রতিবেদন বিশ্লেষণ করে দেখা গেছে, গত জুন মাস শেষে এই ১১ ব্যাংকের পরিচালন নগদ প্রবাহ বা অপারেটিং ক্যাশ-ফ্লো ঋণাত্মক হয়ে পড়েছে। পরিচালন নগদ প্রবাহ ঋণাত্মক হওয়ার অর্থ ওই প্রতিষ্ঠানে নগদ অর্থের সঙ্কট সৃষ্টি হওয়া। ব্যাংকের ক্ষেত্রে বিতরণ করা ঋণ প্রত্যাশা অনুযায়ী আদায় না হওয়ায় পরিচালন নগদ প্রবাহ ঋণাত্মক হওয়ার অন্যতম কারণ। বিগত অর্থবছরের জুন মাস শেষে সবচেয়ে বেশি নগদ অর্থ সঙ্কটে রয়েছে ট্রাস্ট ব্যাংক ও ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক। ট্রাস্ট ব্যাংকের শেয়ার প্রতি নিট পরিচালন নগদ প্রবাহ দাঁড়িয়েছে ঋণাত্মক ২৬ টাকা ৫২ পয়সা। আর ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের শেয়ার প্রতি নিট পরিচালন নগদ প্রবাহ দাঁড়িয়েছে ঋণাত্মক ২৫ টাকা।
বিভিন্ন প্রতিষ্ঠানের আর্থিক প্রতিবেদন নিয়ে কাজ করেন এমন কর্মকর্তাদের সঙ্গে কথা বলে জানা গেছে, পরিচালন নগদ প্রবাহ ঋণাত্মক হয়ে পড়লে প্রতিষ্ঠানটিতে নগদ অর্থের সঙ্কট তৈরি হয়। এতে ব্যবসা পরিচালনা করতে গিয়ে নানা ধরনের সমস্যার মধ্যে পড়তে হয়। বিশেষ করে পাওনাদারের পাওনা পরিশোধ করা কষ্টকর হয়ে পড়ে। হঠাৎ গুরুত্বপূর্ণ কোনো কাজে অর্থের প্রয়োজন হলে তা যোগানে সমস্যা সৃষ্টি হয়। শেয়ারহোল্ডারদের জন্য নগদ লভ্যাংশ ঘোষণা অসম্ভব হয়ে পড়ে। তারা বলছেন, একটি প্রতিষ্ঠানের জন্য পরিচালন নগদ প্রবাহ খুবই গুরুত্বপূর্ণ ইন্ডিকেটর (সূচক)। তবে একটি প্রান্তিকের (তিন মাসে এক প্রান্তিক) আর্থিক অবস্থা দিয়ে কোনো প্রতিষ্ঠানকে সঠিকভাবে মূল্যায়ন করা যায় না।
বিভিন্ন কারণে হঠাৎ যেকোনো প্রান্তিকে আর্থিক অবস্থা খারাপ হয়ে যেতে পারে। কিন্তু দীর্ঘ সময় ধরে একটি প্রতিষ্ঠানের পরিচালন নগদ প্রবাহ ঋণাত্মক থাকলে বুঝতে হবে ওই প্রতিষ্ঠান সঙ্কটের মধ্যে রয়েছে। এদিকে অর্থ সঙ্কটের পাশাপাশি এবি ব্যাংক, সিটি ব্যাংক, মিউচ্যুয়াল ট্রাস্ট ব্যাংক, ঢাকা ব্যাংক, ইসলামী ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক ও সাউথ ইস্ট ব্যাংক এই সাতটি প্রতিষ্ঠানের আয়েও ঋণাত্মক প্রভাব পড়েছে। এই ব্যাংকগুলোর শেয়ার প্রতি আয় আগের বছরের একই সময়ের তুলনায় কমেছে। এবি ব্যাংকের ৩৯ শতাংশ, মিউচ্যুয়াল ট্রাস্ট ব্যাংকের ৩৪ শতাংশ, ঢাকা ব্যাংকের ২৯ শতাংশ, ইসলামী ব্যাংকের ১৬ শতাংশ, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের ১৬ শতাংশ, সাউথ ইস্ট ব্যাংকের ৯ শতাংশ এবং সিটি ব্যাংকের ৫ শতাংশ শেয়ারপ্রতি আয় আগের বছরের তুলনায় কম হয়েছে। এর মধ্যে সাউথ ইস্ট ব্যাংকের সম্পদমূল্যও কমেছে। ২০১৬ সালের ডিসেম্বর শেষে প্রতিষ্ঠানটির শেয়ারপ্রতি সম্পদমূল্য ছিল ২৮ টাকা ৭৩ পয়সা। যা চলতি বছরের জুন মাস শেষে কমে দাঁড়িয়েছে ২৮ টাকা ১১ পয়সা। অর্থাৎ প্রতিটি শেয়ারের বিপরীতে সাউথ ইস্ট ব্যাংকের সম্পদমূল্য ছয় মাসের ব্যবধানে কমেছে ৭২ পয়সা।
ইসলামী বিশ্ববিদ্যালয়ের ফিন্যান্স অ্যান্ড ব্যাংকিং বিভাগের সহকারী অধ্যাপক মো. বখতিয়ার হাসান এ প্রসঙ্গে বলেন, একটি ব্যাংকের অপারেটিং ক্যাশ-ফ্লো ঋণাত্মক হয়ে গেলে বুঝতে হবে ওই ব্যাংকের নগদ অর্থের সঙ্কট দেখা দিতে পারে। এর প্রধান কারণ হলো, বাহির থেকে ব্যাংকে যে পরিমাণ টাকা এসেছে, বের হয়ে গেছে তার থেকে বেশি। তিনি বলেন, এক্ষেত্রে আমানত গ্রহণের থেকে অতিরিক্ত ঋণ বিতরণ একটি কারণ হতে পারে। আবার এমনও হতে পারে ব্যাংক গ্রাহকদের যে ঋণ দিচ্ছে তা কোয়ালিটি সম্পন্ন নয়। ফলে আশানুরূপভাবে ঋণ আদায় হচ্ছে না। এ কারণেও ক্যাশ-ফ্লো ঋণাত্মক হযে যেতে পারে। তিনি আরও বলেন, স্বল্প সময়ের জন্য ক্যাশ-ফ্লো ঋণাত্মক হলে হয়তো তেমন কোনো প্রভাব পড়বে না। তবে দীর্ঘ সময় ধরে যদি ক্যাশ-ফ্লো ঋণাত্মক থাকে তাহলে বড় ধরনের সমস্যা দেখা দিতে পারে। এক্ষেত্রে গ্রাহকরা ব্যাংক থেকে টাকা উঠাতে গিয়ে সমস্যায় পড়তে পারেন। বিশেষ করে গ্রাহক বড় অঙ্কের টাকা তুলতে গেলে সমস্যা দেখা দেবে। ব্যাংক গ্রাহককে সময় মতো টাকা দিতে পারবে না। অধ্যাপক মো. বখতিয়ার হাসান সংবাদমাধ্যমকে বলেন, এ অবস্থায় ব্যাংকের নতুন প্রজেক্টে বিনিয়োগের সক্ষমতা কমে যাবে। শেয়ারহোল্ডারদের জন্য নগদ লভ্যাংশ ঘোষণা কঠিন হয়ে পড়বে। নগদ অর্থের সঙ্কট দেখা দেয়ায় ব্যাংককে কলমানি মার্কেট থেকে ধার করতে হবে। এক্ষেত্রে কলমানি মার্কেটে ধারের প্রবণতা বেড়ে গেলে সুদের হারও বাড়বে। এ বিষয়ে জানতে ঢাকা ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) সৈয়দ মাহবুবুর রহমানের সঙ্গে যোগাযোগ করা হলে তিনি বলেন, এটি অর্ধবার্ষিকী হিসাব, বছর শেষ হতে অনেক দেরি। ধারণা করছি কিছু লোনে সমস্যা আছে, আমরা কোয়ালিটি বেজ প্রভিশন নিয়ে রেখেছি।
তিনি আরও বলেন, আমাদের অ্যাকাউন্টস খারাপ হবার সম্ভাবনা থাকায় আগে থেকেই প্রভিশন নিয়ে রেখেছি। গত বছরের চেয়ে গ্রোথ কম হওয়ায় ক্যাশ-ফ্লো ঋণাত্মক হয়েছে। এটি তেমন কিছু না। বছর শেষে এটি কোথায় গিয়ে দাঁড়ায় সেটাই মূল বিষয়। যমুনা ব্যাংকের ব্যবস্থাপনা পরিচালক শফিকুল আলম বলেন, আমাদের অপারেটিং ক্যাশ-ফ্লো ঋণাত্মক হওয়ার কোনো কারণ নেই। যেহেতু আমার সামনে এখন কাগজ নেই, তাই বিষয়টি সঠিক বলতে পারছি না। তিনি আরও বলেন, আমাদের শেয়ারপ্রতি আয় গত বছরের তুলনায় বেড়েছে, সব ইন্ডিকেটর পজেটিভ আছে। শুধু অপারেটিং ইনকাম এবার কিছুটা কমেছে। নগদ অর্থের সঙ্কট নেই। আমাদের খেলাপি ঋণ অনেক কম। টাকার প্রয়োজন হলে আমরা কলমানি থেকে টাকা নিচ্ছি। এখন কলমানিতে ৩ থেকে ৪ শতাংশ সুদ হারে টাকা পাওয়া যাচ্ছে। তাই আমরা উচ্চ সুদে আমানত নিচ্ছি না।